Tokio bei Nacht

Zahlungen in Japan im Jahr 2026 meistern

Vom klingenden Yen bis zu futuristischen QR-Code-Apps: Navigieren Sie sicher durch Japans Finanzökosystem.

Im Jahr 2026 verbindet Japan Bargeld mit kontaktlosen Technologien: Bargeld in Yen bleibt in kleinen Geschäften, Tempeln und ländlichen Gebieten unverzichtbar, während IC-Karten (Suica, Pasmo) und mobile Apps (PayPay) in den Städten dominieren. Um Ihr Budget zu optimieren, empfiehlt sich eine Multiwährungskarte, um Umrechnungsgebühren zu begrenzen, Ihre IC-Karte auf dem Smartphone zu digitalisieren und immer etwas Bargeld als Reserve dabeizuhaben.
Ein Währungsparadox: Tradition und Hightech

Auch 2026 fasziniert Japan mit seinem Gleichgewicht zwischen einer tiefen Verbundenheit mit Bargeld und der rasanten Verbreitung kontaktloser Technologien. Zwar ist es der japanischen Regierung gelungen, den Anteil bargeldloser Zahlungen auf über 40 % zu steigern, doch für viele bleibt Bargeld bei alltäglichen Transaktionen unangefochten an erster Stelle.

Für frankophone Expats ist es entscheidend, diese Dualität zu verstehen, um peinliche Momente an einem Selbstbedienungsterminal oder in einem traditionellen Restaurant zu vermeiden. Dieser umfassende Leitfaden führt Sie durch die finanziellen Abläufe des Archipels – von den allgegenwärtigen Geldautomaten bis hin zu digitalen Wallets.

Die 4 Säulen des Bezahlens

„Cash“ (Ginkin)

Unverzichtbar für Tempel, kleine Ramen-Restaurants und ländliche Gebiete. Japan ist nach wie vor eine der sichersten Gesellschaften der Welt, wenn es darum geht, größere Bargeldbeträge mit sich zu führen.

  • Universelle Akzeptanz
  • Kein Risiko eines Netzausfalls

IC-Karten (Suica/Pasmo)

Ursprünglich für den Nahverkehr gedacht, sind sie für Stadtbewohner zur bevorzugten elektronischen Zahlungsmethode in Konbinis und an Automaten geworden.

Bankkarten

Visa, Mastercard und JCB dominieren. Kontaktloses Bezahlen (NFC) ist weit verbreitet, aber prüfen Sie stets Ihre Umrechnungsgebühren.

Mobiles Bezahlen & QR

PayPay ist allgegenwärtig. Mit einer einfachen App auf Ihrem Smartphone, die mit Ihrem Konto oder Ihrer Karte verknüpft ist, können Sie überall bezahlen – sogar auf lokalen Märkten.

PayPay Line Pay Rakuten Pay
QR-Code-Beispiel

Warum bleibt Bargeld so wichtig?

Auch 2026 wird Bargeld Ihr einziger Verbündeter sein, wenn Sie historische Orte wie Kyoto oder Nara besuchen oder in einem traditionellen Ryokan übernachten möchten. Die Transaktionsgebühren für kleine Händler sind mitunter noch hoch, weshalb sie Bankkarten ablehnen.

Das Zahlungsritual: In Japan reicht man Geld nicht direkt von Hand zu Hand. Verwenden Sie immer das blaue oder metallene kleine Tablett (tray) neben der Kasse. Es ist ein grundlegendes Zeichen des Respekts und der Hygiene in der lokalen Kultur.

Wo können Sie problemlos Yen abheben?

  • 7-Eleven (7-Bank): Die zuverlässigsten Geldautomaten, rund um die Uhr geöffnet und mit französischer Benutzeroberfläche.
  • JP Bank (Post): In jedem Dorf vertreten und ideal für Erkundungen abseits der üblichen Wege.
  • Flughäfen: Nutzen Sie bei Ihrer Ankunft vorzugsweise Wechselstuben (Travelex usw.), um sofort über etwas Bargeld zu verfügen.
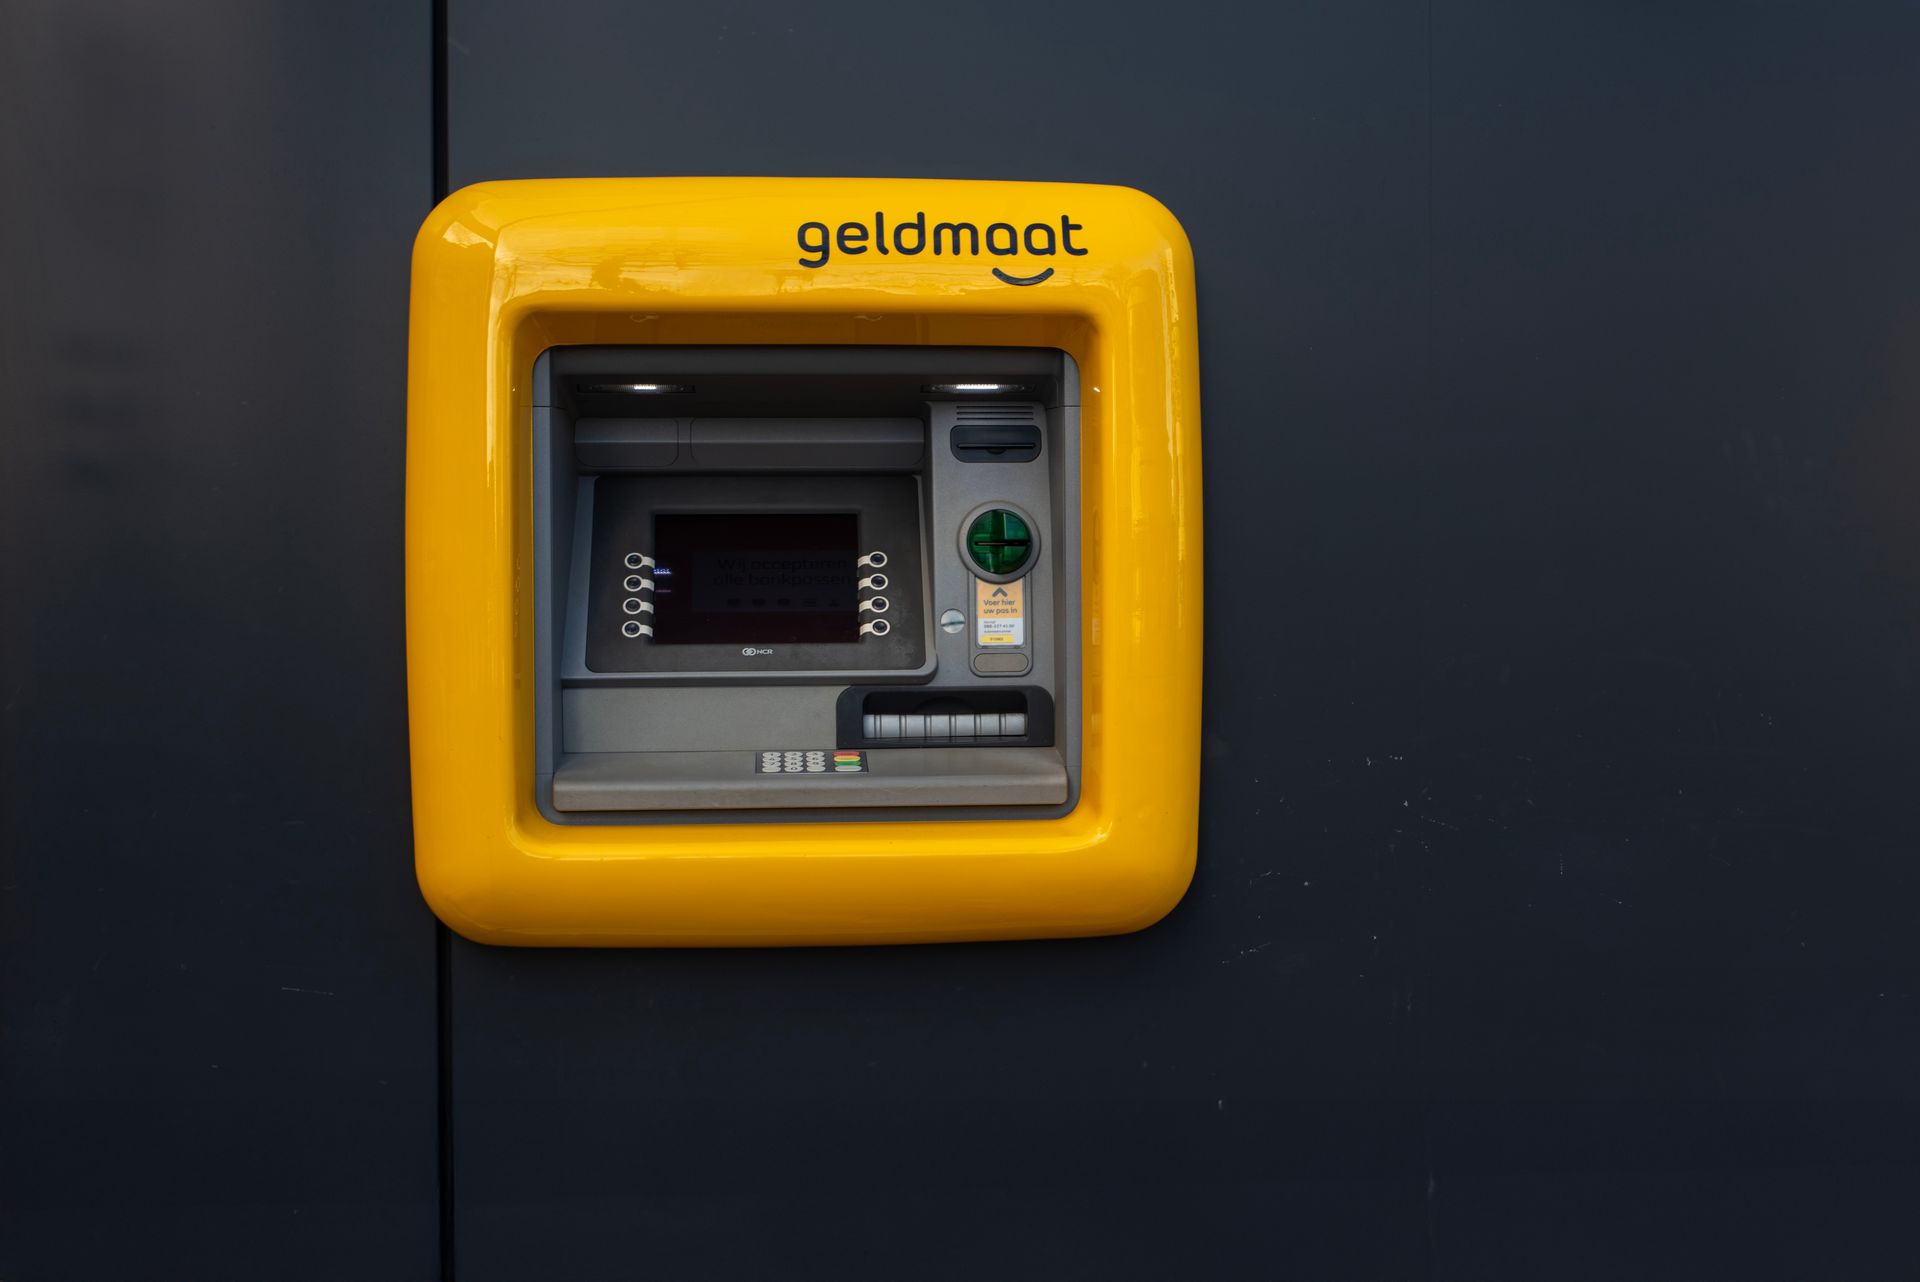
Geldautomat in Japan

Wechselgebühren-Simulator

Vergleichen Sie die tatsächlichen Kosten eines Einkaufs über 100.000 JPY je nach Zahlungsmethode.

Traditionelle Bank

Aufschlag auf den Wechselkurs + feste Provision (3 %)

--- €
Neobank (Wise / Revolut)

Realistischer Wechselkurs + geringe Gebühren (0,5 %)

--- €
Wechselstube (Flughafen)

Marge auf den Wechselkurs (8 %)

--- €
Mögliche Ersparnis: 0.00 € bei Verwendung einer Multiwährungskarte!

Suica, Pasmo und IC-Karten: Mehr als nur ein Ticket

Die IC-Karte ist der wahre „Sesam-öffne-dich“ für Expats. Auch wenn sie hauptsächlich zum Fahren mit Zügen und U-Bahnen dient, hat sich ihre Nutzung auf fast alle Bereiche des Alltags ausgeweitet.

Konbinis

Bezahlen Sie Ihren Kaffee bei Lawson oder FamilyMart mit einem einfachen „Piep“.

Verkaufsautomaten

Die berühmten Jidohanbaiki akzeptieren fast alle IC-Karten.

Schnellrestaurants

Yoshinoya, Matsuya und Ramen-Ketten mit Selbstbedienungsterminals.

Schließfächer (Lockers)

Schließen Sie Ihr Gepäck am Bahnhof ab und verwenden Sie Ihre Karte als Schlüssel und Zahlungsmittel.
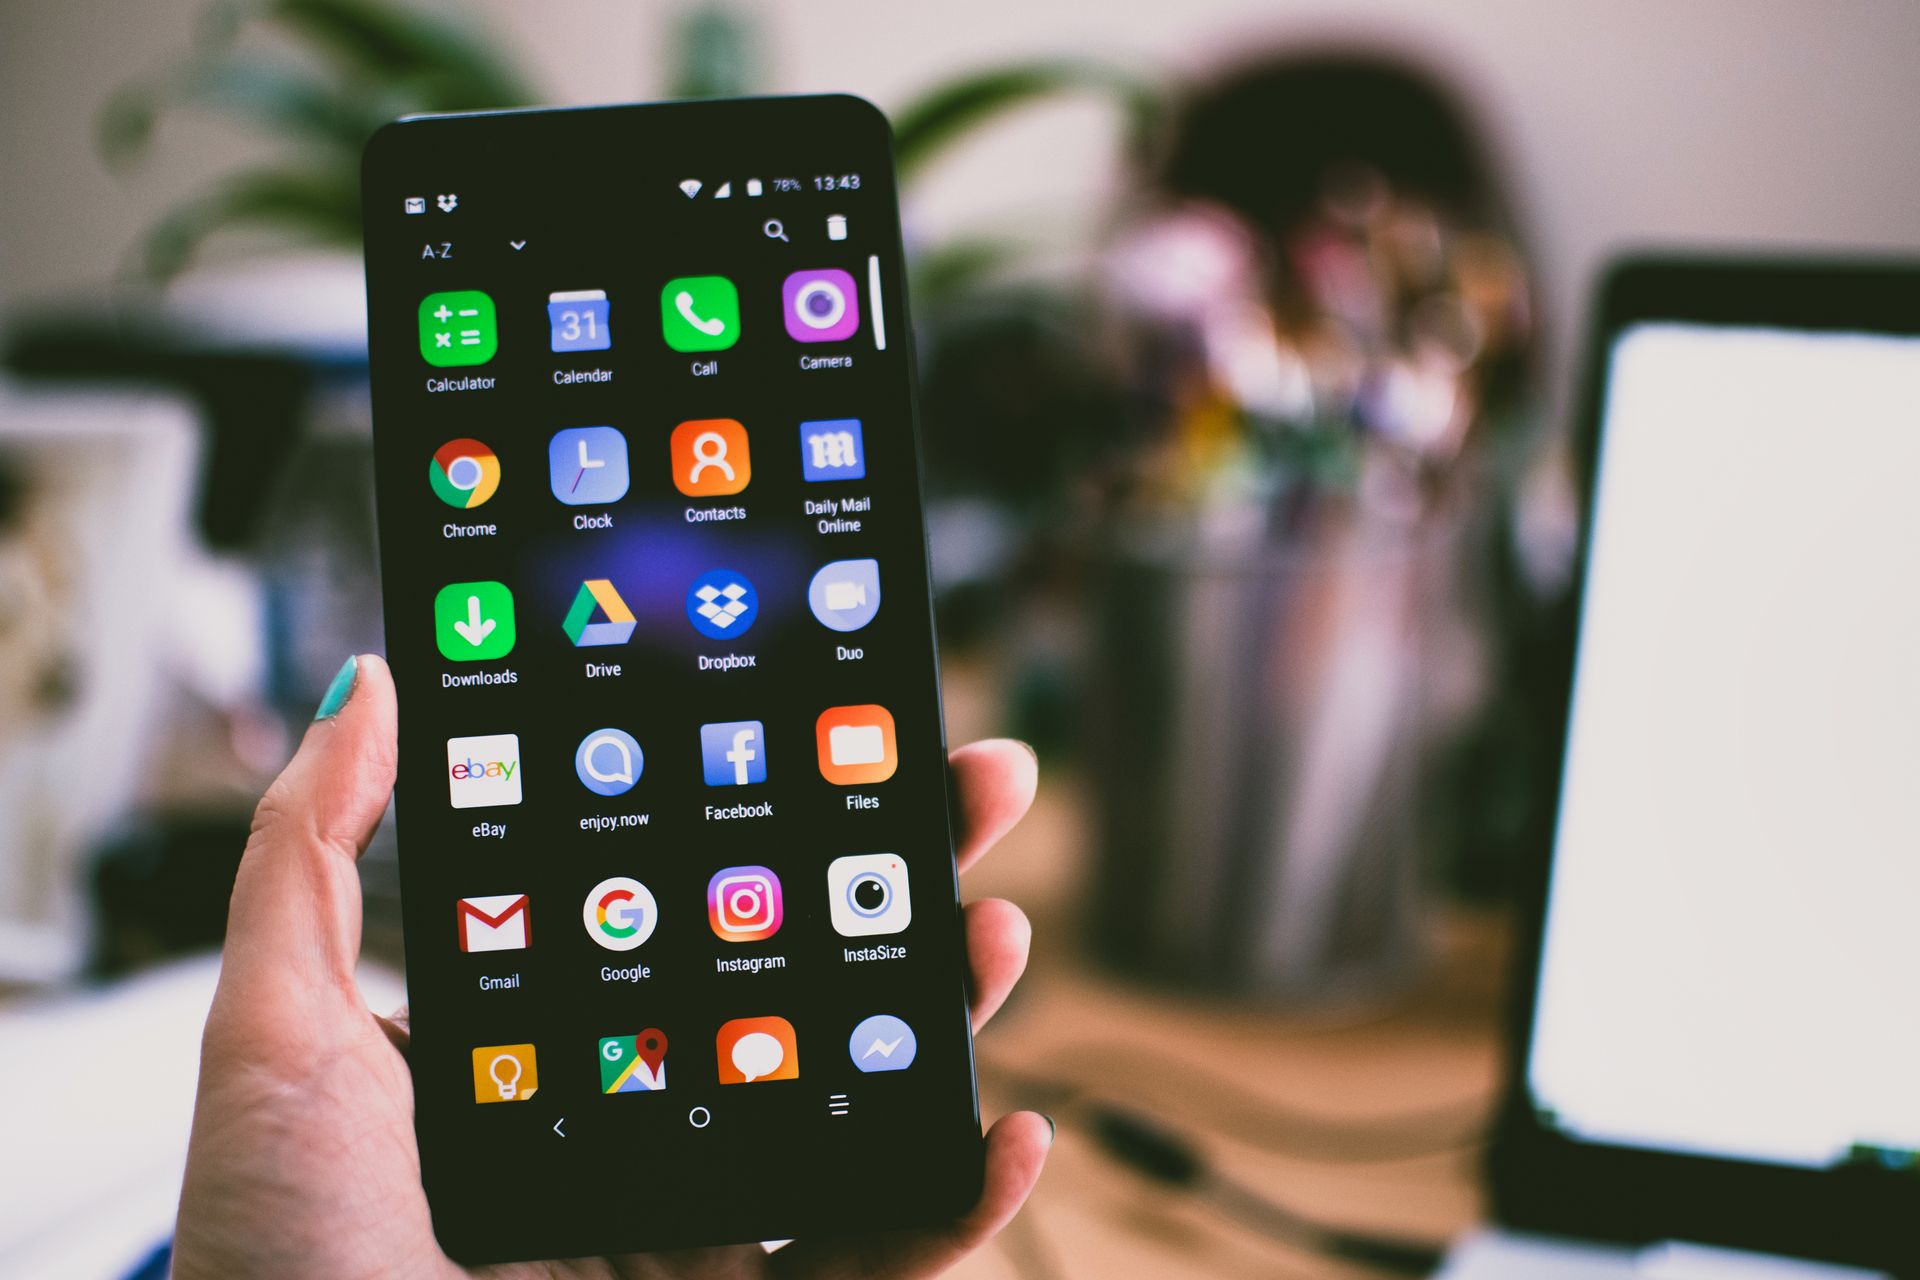
Mobiles Bezahlen mit Suica

Vergleich der Zahlungsmöglichkeiten

Zahlungsmethode Schnelligkeit Abdeckung Gebühren (ohne Wechselgebühren) Ideal für …
Bargeld (Yen) Langsam 100% 0% Tempel, Märkte, Ryokans
IC-Karte (Suica) Sofort Städtisch 0% Nahverkehr, Konbinis
Internationale Bankkarte Mittel 90% 2-3% Hotels, Kaufhäuser
PayPay (QR-Code) Schnell Hoch 0-1% Restaurants, Nachbarschaftsleben

Die Erfolgsstrategie: Die Expat-Kombination

Für ein entspanntes Leben in Japan ist der hybride Ansatz am besten. Verlassen Sie sich niemals auf nur eine Zahlungsmethode. Hier ist unsere Empfehlung für eine optimale Finanzverwaltung:

1

Verwenden Sie eine Multiwährungskarte (Typ Wise)

Eröffnen Sie noch vor Ihrer Abreise ein Konto bei Wise. Sie können ein Guthaben in Yen halten, Ihre Euros zum echten Wechselkurs umtauschen und mit einer physischen oder virtuellen Karte bezahlen, ohne die exorbitanten Gebühren herkömmlicher Banken. Das unverzichtbare Werkzeug, um Ihr Budget im Griff zu behalten.

2

Digitalisieren Sie Ihre IC-Karte

Wenn Sie ein iPhone (neueres Modell) oder ein FeliCa-kompatibles Android-Smartphone besitzen, fügen Sie eine Suica oder Pasmo direkt zu Ihrer Apple Wallet oder Google Pay hinzu. Sie können sie innerhalb weniger Sekunden mit Ihrer Wise-Karte aufladen und vermeiden so Warteschlangen an den Aufladeterminals, die häufig nur Bargeld akzeptieren.

3

Halten Sie immer 10.000 ¥ als Notreserve bereit

Ein 10.000-Yen-Schein (der Fukuzawa-Yukichi-Schein), den Sie in Ihrer Handyhülle oder Ihrem Portemonnaie verstecken, kann Ihnen aus der Patsche helfen, wenn ein Automat Ihre Karte ablehnt oder Sie in einem etwas älteren Taxi landen.

Häufig gestellte Fragen

Kann ich meine französische Bankkarte überall verwenden?

Nein. Große Ketten akzeptieren sie zwar, aber viele kleine Geschäfte sind „Cash Only“. Sorgen Sie daher immer für Bargeld.

Funktioniert PayPay mit einer ausländischen Karte?

In der Regel benötigt PayPay für die Registrierung eine japanische Telefonnummer. Für Touristen ist das schwierig, aber für Einwohner mit einer lokalen SIM-Karte ist PayPay ein Muss.

Gibt es in Japan Trinkgeld?

Nein. Trinkgeld gibt es nicht und kann sogar als unhöflich empfunden werden. Der Service ist im angezeigten Preis enthalten.

Wie bezahle ich meine Strom- und Gasrechnungen?

Als Expat können Sie sie im Konbini mit dem Barcode auf der Rechnung (bar) oder per Lastschrift von einem japanischen Bankkonto bezahlen.

Wie hoch ist das übliche Abhebungslimit?

Bei 7-Eleven-Geldautomaten oft 100.000 ¥ pro Abhebung, aber das hängt vor allem von den Limits Ihrer eigenen Bank ab.

Funktioniert mobiles kontaktloses Bezahlen wie in Frankreich?

Japan verwendet die FeliCa-Technologie. Wenn Ihr ausländisches Telefon nicht kompatibel ist (ältere Modelle), funktioniert der Standard-NFC möglicherweise nicht an allen Terminals.

Wo findet man in Tokio die besten Wechselkurse?

In Shinjuku gibt es zahlreiche kleine Wechselstuben mit konkurrenzfähigen Kursen, aber eine Abhebung am Geldautomaten mit einer Neobank ist oft günstiger.

Kann man in Euro oder Dollar bezahlen?

Auf keinen Fall. Akzeptiert wird ausschließlich der Yen (¥).

Gibt es Prepaid-Karten für Touristen?

Ja, die Suica Welcome oder Pasmo Passport sind 28 Tage lang ohne anfängliche Kaution gültig und ideal für einen kurzen Aufenthalt.

Was tun, wenn meine Karte von einem Geldautomaten eingezogen wird?

Benutzen Sie das interne Telefon neben dem Geldautomaten. Wenn es in einem Konbini passiert, wenden Sie sich an das Personal. Sehen Sie auf unserer Seite zu Notrufnummern nach.

Um direkt nach der Landung online zu sein, lässt sich eine Japan-eSIM schon vor der Abreise installieren – ganz ohne Suche nach einer lokalen SIM-Karte.

Bereit für Ihr Japan-Abenteuer?

Nachdem Sie nun Ihre Finanzen im Griff haben, erfahren Sie, wie Sie Ihr zukünftiges Zuhause im Herzen des Archipels finden.

Aktualisiert am

Das Zahlungssystem in Japan verstehen

Japan weist ein einzigartiges Nebeneinander von Tradition und finanzieller Moderne auf. Obwohl die Regierung bargeldlose Zahlungen fördert, spielt Bargeld im Alltag weiterhin eine zentrale Rolle. Diese Dualität lässt sich durch mehrere Faktoren erklären: die außergewöhnliche Sicherheit des Landes, die für einige kleine Händler noch immer hohen Transaktionsgebühren und eine Kultur des Respekts, die den physischen Umgang mit Geld schätzt.

Für Expats und Reisende erfordert diese Realität einen flexiblen Ansatz. Je nach Situation müssen Sie zwischen mehreren Zahlungsmethoden wechseln: Ein Shinto-Schrein akzeptiert möglicherweise nur Münzen, während eine Restaurantkette in der Stadt QR-Codes bevorzugt. Wenn Sie solche Situationen einplanen, vermeiden Sie Frust und Verzögerungen.

Die Regionen und ihre Besonderheiten

Tokio, Osaka und die großen Metropolen weisen eine hohe Akzeptanz elektronischer Zahlungen auf. Sobald Sie sich jedoch in ländliche Präfekturen oder zu historischen Sehenswürdigkeiten begeben, wird Bargeld wieder zum Standard. Besorgen Sie sich immer ausreichend Scheine, bevor Sie die Stadtzentren verlassen.

Die richtige Bankkarte für Japan auswählen

Nicht alle internationalen Karten funktionieren an japanischen Geldautomaten und Terminals gleich gut. Visa und Mastercard funktionieren in den meisten Fällen, aber einige französische Banken berechnen prohibitive Wechselkursgebühren, die pro Transaktion manchmal über 3 % liegen. JCB, ein japanisches Netzwerk, bietet eine hervorragende lokale Abdeckung, ist in Europa jedoch noch wenig verbreitet.

Neobanken wie Wise oder Revolut bieten Wechselkurse nahe dem tatsächlichen Marktkurs bei minimalen Gebühren. Vergleichen Sie vor Ihrer Abreise oder Ihrem Umzug die Abhebungslimits, festen Gebühren und angewandten Wechselkurse. Mit einer Multiwährungskarte können Sie ein Guthaben in Yen halten und wiederholte Umrechnungen vermeiden.

KartentypWechselkursgebührenTypisches AbhebungslimitVorteile
Traditionelle französische Bank2,5 à 3,5 %VariabelTelefonischer Support auf Französisch
Neobank (Wise, Revolut)0,5 à 1 %HochEchter Wechselkurs, Online-Verwaltung
Lokale JCB-Karte0 %HochMaximale Akzeptanz in Japan

NFC- und FeliCa-Kompatibilität prüfen

Japan verwendet für kontaktlose Zahlungen die FeliCa-Technologie, die sich vom europäischen Standard-NFC unterscheidet. Wenn Ihr Smartphone neu ist (iPhone ab Modell 8, bestimmte hochwertige Android-Geräte), ist es kompatibel. Andernfalls müssen Sie eine physische IC-Karte verwenden.

Yen abheben: wo und wie

Geldautomaten (ATM) sind nicht alle gleich. Die 7-Eleven-Automaten (7-Bank) akzeptieren nahezu alle ausländischen Karten, bieten eine mehrsprachige Benutzeroberfläche und sind rund um die Uhr geöffnet. Auch die Postämter (JP Bank) bieten einen zuverlässigen Service, insbesondere in ländlichen Gebieten, in denen Geschäftsbanken nicht vertreten sind.

Vermeiden Sie die Geldautomaten an Flughäfen direkt nach Ihrer Ankunft, wenn Sie warten können: Dort sind die Wechselkurse oft weniger günstig. Heben Sie am ersten Tag lieber einen moderaten Betrag in der Stadt ab und laden Sie anschließend Ihre IC-Karte für die täglichen Ausgaben auf. Die festen Gebühren pro Abhebung verleiten dazu, größere Beträge auf einmal abzuheben – behalten Sie jedoch Sicherheit und Budget im Blick.

Limits und praktische Tipps

An Geldautomaten von 7-Bank können Sie in der Regel bis zu 100 000 ¥ pro Vorgang abheben, allerdings kann Ihre Bank ein niedrigeres Limit festlegen. Prüfen Sie vor der Abreise Ihr Kundenkonto, um diese Limits gegebenenfalls anzupassen. Wenn eine Abhebung fehlschlägt, versuchen Sie es mit einem niedrigeren Betrag oder wechseln Sie den Geldautomaten.

Das tägliche Budget verwalten

Sobald Sie sich niedergelassen haben oder länger unterwegs sind, basiert die tägliche Verwaltung auf drei Säulen: Bargeld für unvorhergesehene Ausgaben, eine IC-Karte für Transport und kleinere Einkäufe sowie eine Bankkarte oder mobile App für höhere Beträge. Diese Aufteilung verringert Risiken und optimiert die Gebühren.

Um Ihre Ausgaben im Blick zu behalten, können Sie mit mehreren japanischen mobilen Apps (Money Forward, Zaim) Kassenbons scannen und Ihre Einkäufe automatisch kategorisieren. Wenn Sie in Japan ansässig sind, erleichtert die Eröffnung eines lokalen Bankkontos automatische Abbuchungen (Miete, Rechnungen) und bietet Zugang zu einem größeren Finanzdienstleistungsangebot. Lesen Sie unseren Ratgeber, um Ihre Finanzen in Japan im Griff zu haben und die Schritte zur Kontoeröffnung zu verstehen.

Das monatliche Budget einschätzen

Ein Einwohner von Tokio gibt je nach Lebensstil und Stadtviertel durchschnittlich zwischen 150 000 und 250 000 ¥ pro Monat aus. Ein großer Teil entfällt auf den Transport, weshalb sich eine regelmäßig aufgeladene IC-Karte empfiehlt. Lebensmittel werden in kleinen Supermärkten im Viertel häufig bar bezahlt, während größere Supermärkte alle Karten akzeptieren.

Mobile Zahlungen und QR-Apps

PayPay dominiert den Markt für mobile Zahlungen in Japan. Die App wird mit Ihrem japanischen Bankkonto oder einer Kreditkarte verknüpft und erstellt einen QR-Code, mit dem Sie sofort bezahlen können. Es folgen Line Pay und Rakuten Pay, jeweils mit eigenen Aktionen und Treueprogrammen.

Für Einwohner sind eine japanische Telefonnummer und eine lokale Adresse für die Anmeldung erforderlich. Kurzzeitreisende stoßen auf größere Schwierigkeiten, doch einige Apps bieten inzwischen eingeschränkte internationale Versionen an. Nach der Einrichtung können Sie mit der App in Restaurants, Konbinis, Taxis und sogar an einigen Verkaufsautomaten bezahlen.

Sicherheit und Datenschutz

Japanische Apps erfüllen strenge Datenschutzstandards. Aktivieren Sie die Zwei-Faktor-Authentifizierung und überprüfen Sie Ihre Transaktionen regelmäßig. Bei Verlust Ihres Telefons wenden Sie sich sofort an Ihren Anbieter und sperren Sie die App von einem anderen Gerät aus.

Besondere Situationen und zu vermeidende Fallstricke

In bestimmten Situationen ist besondere Aufmerksamkeit erforderlich. Taxis akzeptieren zunehmend Karten, doch ältere Fahrer oder Fahrer in ländlichen Gebieten bevorzugen Bargeld. Hotels und traditionelle Ryokans verlangen am Ende des Aufenthalts häufig eine Barzahlung, auch wenn die Reservierung online bezahlt wurde.

Automatische Ticketautomaten (in Restaurants, Kinos) akzeptieren manchmal nur Münzen und kleine Scheine. Führen Sie daher immer Kleingeld mit sich. Außerdem sollten Sie die von einigen Zahlungsterminals angebotene dynamische Währungsumrechnung (DCC) grundsätzlich ablehnen: Wählen Sie immer die Zahlung in Yen, um den Wechselkurs Ihrer Bank zu erhalten.

Steuern und Steuererklärungen für Einwohner

Wenn Sie in Japan ansässig sind, können Ihre weltweiten Einkünfte je nach Ihrem Status vor Ort steuerpflichtig sein. Transaktionen mit Kryptowährungen unterliegen beispielsweise strengen Vorschriften. Weitere Informationen finden Sie in unserem Artikel über Kryptowährungen in Japan und die FSA-Besteuerung. Auch die japanische Besteuerung schreibt genaue Steuererklärungen vor: Informieren Sie sich bei einem lokalen Steuerberater.

Die finanzielle Niederlassung vorbereiten

Für einen Expat, der sich dauerhaft in Japan niederlässt, wird die Eröffnung eines japanischen Bankkontos schnell unverzichtbar. Sie erleichtert regelmäßige Zahlungen, Inlandsüberweisungen und den Zugang zu Finanzdienstleistungen (Sparen, Kredite). Banken verlangen in der Regel eine Aufenthaltskarte (zairyu card), eine feste Adresse und manchmal eine Arbeitsbescheinigung.

Schließen Sie außerdem eine passende Krankenversicherung ab, um Ihre medizinischen Kosten abzudecken. Unser Ratgeber zur Krankenversicherung für Expats in Japan erläutert die verfügbaren Optionen. Wenn Sie schließlich erwägen, das Land nach mehreren Jahren zu verlassen, denken Sie an die Rückerstattung Ihrer japanischen Rente: Lesen Sie unseren Artikel über die Rückerstattung der Nenkin-Rente.

Behördliche Schritte frühzeitig planen

Der Umzug nach Japan bringt zahlreiche Formalitäten mit sich, darunter die Anmeldung beim Rathaus und der Beitritt zur nationalen Krankenversicherung. Diese Schritte sind Voraussetzung für den Zugang zu Bank- und Finanzdienstleistungen. Bereiten Sie Ihre Unterlagen im Voraus vor, um den Vorgang zu beschleunigen.

Häufig gestellte Fragen

Kann man in japanischen Geschäften in Euro oder Dollar bezahlen?

Nein, in ganz Japan wird ausschließlich der japanische Yen überall akzeptiert. Kein Geschäft, Restaurant oder Dienstleister nimmt Fremdwährungen an. Planen Sie, Ihr Geld vor der Abreise oder direkt nach Ihrer Ankunft an einem Geldautomaten umzutauschen, der internationale Karten akzeptiert.

Wie hoch sind die tatsächlichen Gebühren für eine Abhebung bei 7-Eleven?

Der Geldautomat von 7-Bank erhebt in der Regel keine festen Gebühren, aber Ihre Bank berechnet eigene Gebühren (häufig zwischen 2 und 5 Euro pro Abhebung) sowie einen ungünstigeren Wechselkurs. Neobanken wie Wise begrenzen diese Gebühren auf weniger als 1 % des abgehobenen Betrags.

Muss man im Restaurant oder im Taxi Trinkgeld geben?

Nein, Trinkgeld ist in Japan nicht üblich und kann sogar als unhöflich oder peinlich empfunden werden. Der Service ist immer im angegebenen Preis enthalten. Wenn Sie Ihre Zufriedenheit ausdrücken möchten, genügt ein einfaches Dankeschön vollkommen.

Wie kann ich meine Suica-Karte aufladen, wenn ich kein Bargeld habe?

Die Aufladeautomaten an Bahnhöfen akzeptieren bei einigen neueren Modellen inzwischen internationale Bankkarten. Andernfalls können Sie Ihre Suica auf einem kompatiblen Smartphone digitalisieren und sie direkt über Apple Pay oder Google Pay mit Ihrer Bankkarte aufladen – ganz ohne Bargeld.

Funktioniert PayPay mit einem ausländischen Bankkonto?

Für die vollständige Registrierung bei PayPay benötigen Sie eine japanische Telefonnummer. Sie können eine internationale Kreditkarte verknüpfen, allerdings bleiben einige Funktionen eingeschränkt. Für eine optimale Nutzung sollten Sie nach Ihrer Ankunft in Japan ein lokales Bankkonto eröffnen.

Was kann ich tun, wenn meine Bankkarte in einem Geschäft abgelehnt wird?

Prüfen Sie zunächst, ob das Geschäft ausländische Karten akzeptiert (achten Sie auf die Logos von Visa oder Mastercard). Wenn das Terminal die Zahlung ablehnt, versuchen Sie, in Yen statt in einer ausländischen Währung zu bezahlen (lehnen Sie DCC ab). Als letzten Ausweg können Sie Bargeld oder eine IC-Karte verwenden, sofern der Betrag dies zulässt.

Um Ausflüge und Aktivitäten in Japan im Voraus zu buchen, sehen Sie sich die Optionen auf Klook an.