Tokio de noche

Dominar los pagos en Japón en 2026

Desde los yenes contantes y sonantes hasta las futuristas aplicaciones de códigos QR, muévete con soltura por el ecosistema financiero nipón.

En 2026, Japón combina el efectivo y las tecnologías sin contacto: los yenes en efectivo siguen siendo indispensables en los pequeños comercios, templos y zonas rurales, mientras que las tarjetas IC (Suica, Pasmo) y las aplicaciones móviles (PayPay) dominan en las ciudades. Para optimizar tu presupuesto, elige una tarjeta multidivisa para limitar las comisiones de conversión, digitaliza tu tarjeta IC en el smartphone y lleva siempre algo de efectivo de reserva.
Una paradoja monetaria: tradición y alta tecnología

En 2026, Japón sigue fascinando por su equilibrio entre un profundo apego al efectivo y una adopción fulgurante de las tecnologías sin contacto. Aunque el gobierno japonés ha logrado su objetivo de aumentar la proporción de pagos sin efectivo a más del 40%, el dinero en efectivo sigue siendo, para muchos, el rey indiscutible de las transacciones cotidianas.

Para un expatriado francófono, comprender esta dualidad es crucial para evitar momentos incómodos ante una caja automática o en un restaurante tradicional. Esta guía te ofrece una inmersión exhaustiva en los entresijos financieros del archipiélago, desde los cajeros automáticos omnipresentes hasta las carteras digitales.

Los 4 pilares del pago

El «efectivo» (Ginkin)

Indispensable en los templos, los pequeños restaurantes de ramen y las zonas rurales. Japón sigue siendo una de las sociedades más seguras del mundo para llevar grandes cantidades de efectivo.

  • Aceptación universal
  • Sin riesgo de fallo de red

Tarjetas IC (Suica/Pasmo)

Creadas inicialmente para el transporte, se han convertido en el medio de pago electrónico preferido de los habitantes de las ciudades para los konbinis y las máquinas expendedoras.

Tarjetas bancarias

Visa, Mastercard y JCB son las predominantes. El pago sin contacto (NFC) se ha generalizado, pero comprueba siempre tus comisiones de conversión.

Pago móvil & QR

PayPay está por todas partes. Una simple aplicación en tu smartphone, vinculada a tu cuenta o tarjeta, te permite pagar en cualquier lugar, incluso en los mercados locales.

PayPay Line Pay Rakuten Pay
Ejemplo de código QR

¿Por qué sigue siendo crucial el efectivo?

Incluso en 2026, si tienes previsto visitar lugares cargados de historia como Kioto o Nara, o alojarte en un ryokan tradicional, el efectivo será tu único aliado. Las comisiones por transacción para los pequeños comerciantes siguen siendo a veces elevadas, lo que les lleva a rechazar las tarjetas bancarias.

El ritual del pago: En Japón, el dinero no se entrega directamente de mano en mano. Utiliza siempre la pequeña bandeja (tray) azul o metálica que se encuentra junto a la caja. Es una muestra fundamental de respeto e higiene en la cultura local.

¿Dónde sacar yenes sin complicaciones?

  • 7-Eleven (7-Bank): Los cajeros más fiables, abiertos 24 horas, con interfaz en francés.
  • JP Bank (Correos): Presente en todos los pueblos, ideal durante tus exploraciones fuera de las rutas habituales.
  • Aeropuertos: Al llegar, prioriza las casas de cambio (Travelex, etc.) para disponer de efectivo de inmediato.
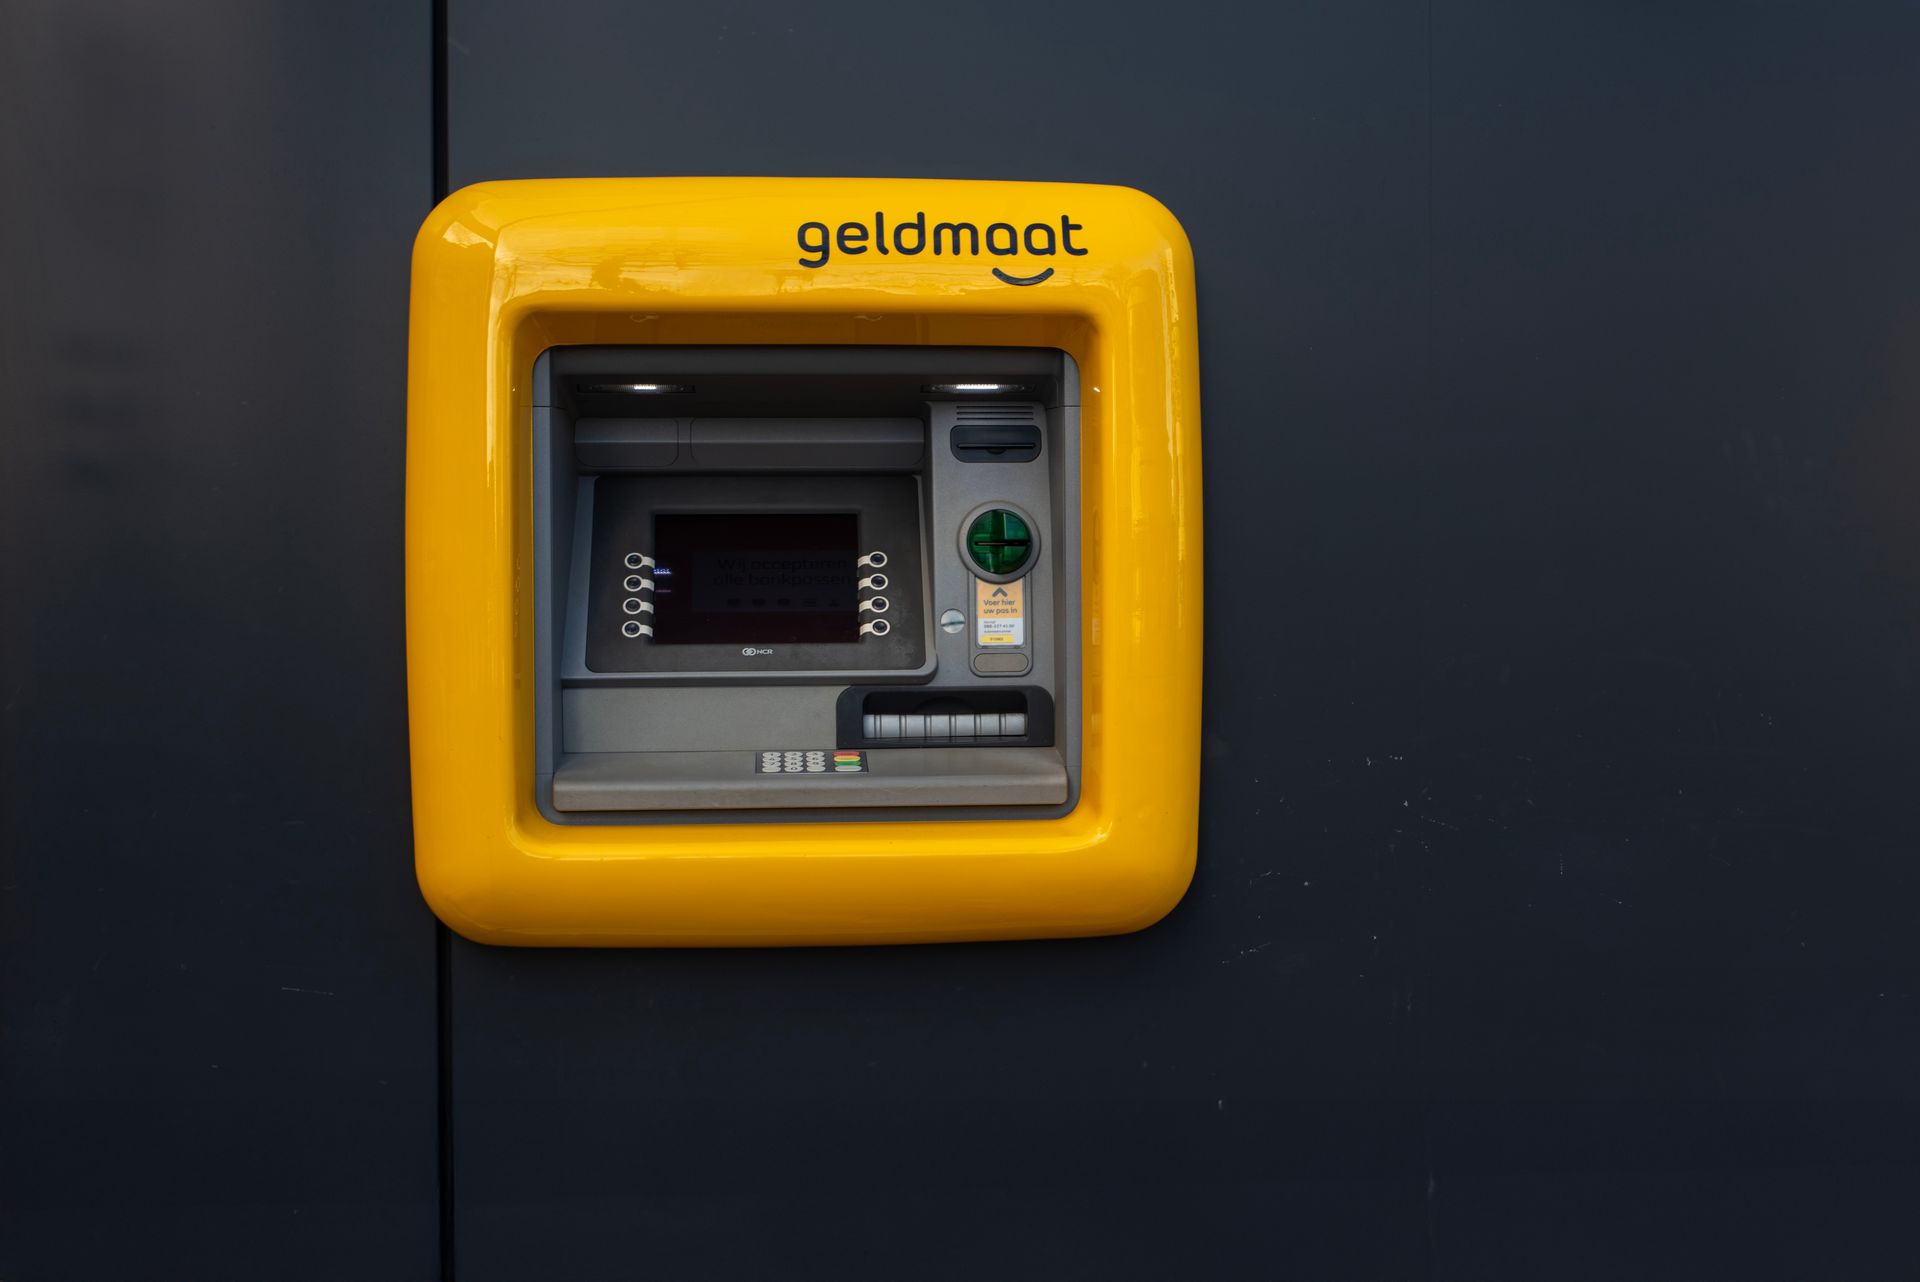
Cajeros automáticos en Japón

Simulador de comisiones de cambio

Compara el coste real de una compra de 100 000 JPY según tu medio de pago.

Banco tradicional

Tipo de cambio incrementado + comisión fija (3%)

--- €
Neobanco (Wise / Revolut)

Tipo de cambio real + comisiones mínimas (0.5%)

--- €
Casa de cambio (aeropuerto)

Margen sobre el tipo de cambio (8%)

--- €
Ahorro potencial: ¡0.00 € al utilizar una tarjeta multidivisa!

Suica, Pasmo y tarjetas IC: mucho más que un simple billete

La tarjeta IC es la verdadera «llave maestra» del expatriado. Aunque sirve principalmente para viajar en trenes y metros, su uso se ha extendido a casi todos los aspectos de la vida cotidiana.

Konbinis

Paga tu café en Lawson o FamilyMart con un simple «bip».

Máquinas expendedoras

Las famosas jidohanbaiki aceptan casi todas las tarjetas IC.

Restaurantes rápidos

Yoshinoya, Matsuya y las cadenas de ramen con terminales automáticos.

Taquillas (Lockers)

Guarda tu equipaje en la estación utilizando tu tarjeta como llave y medio de pago.
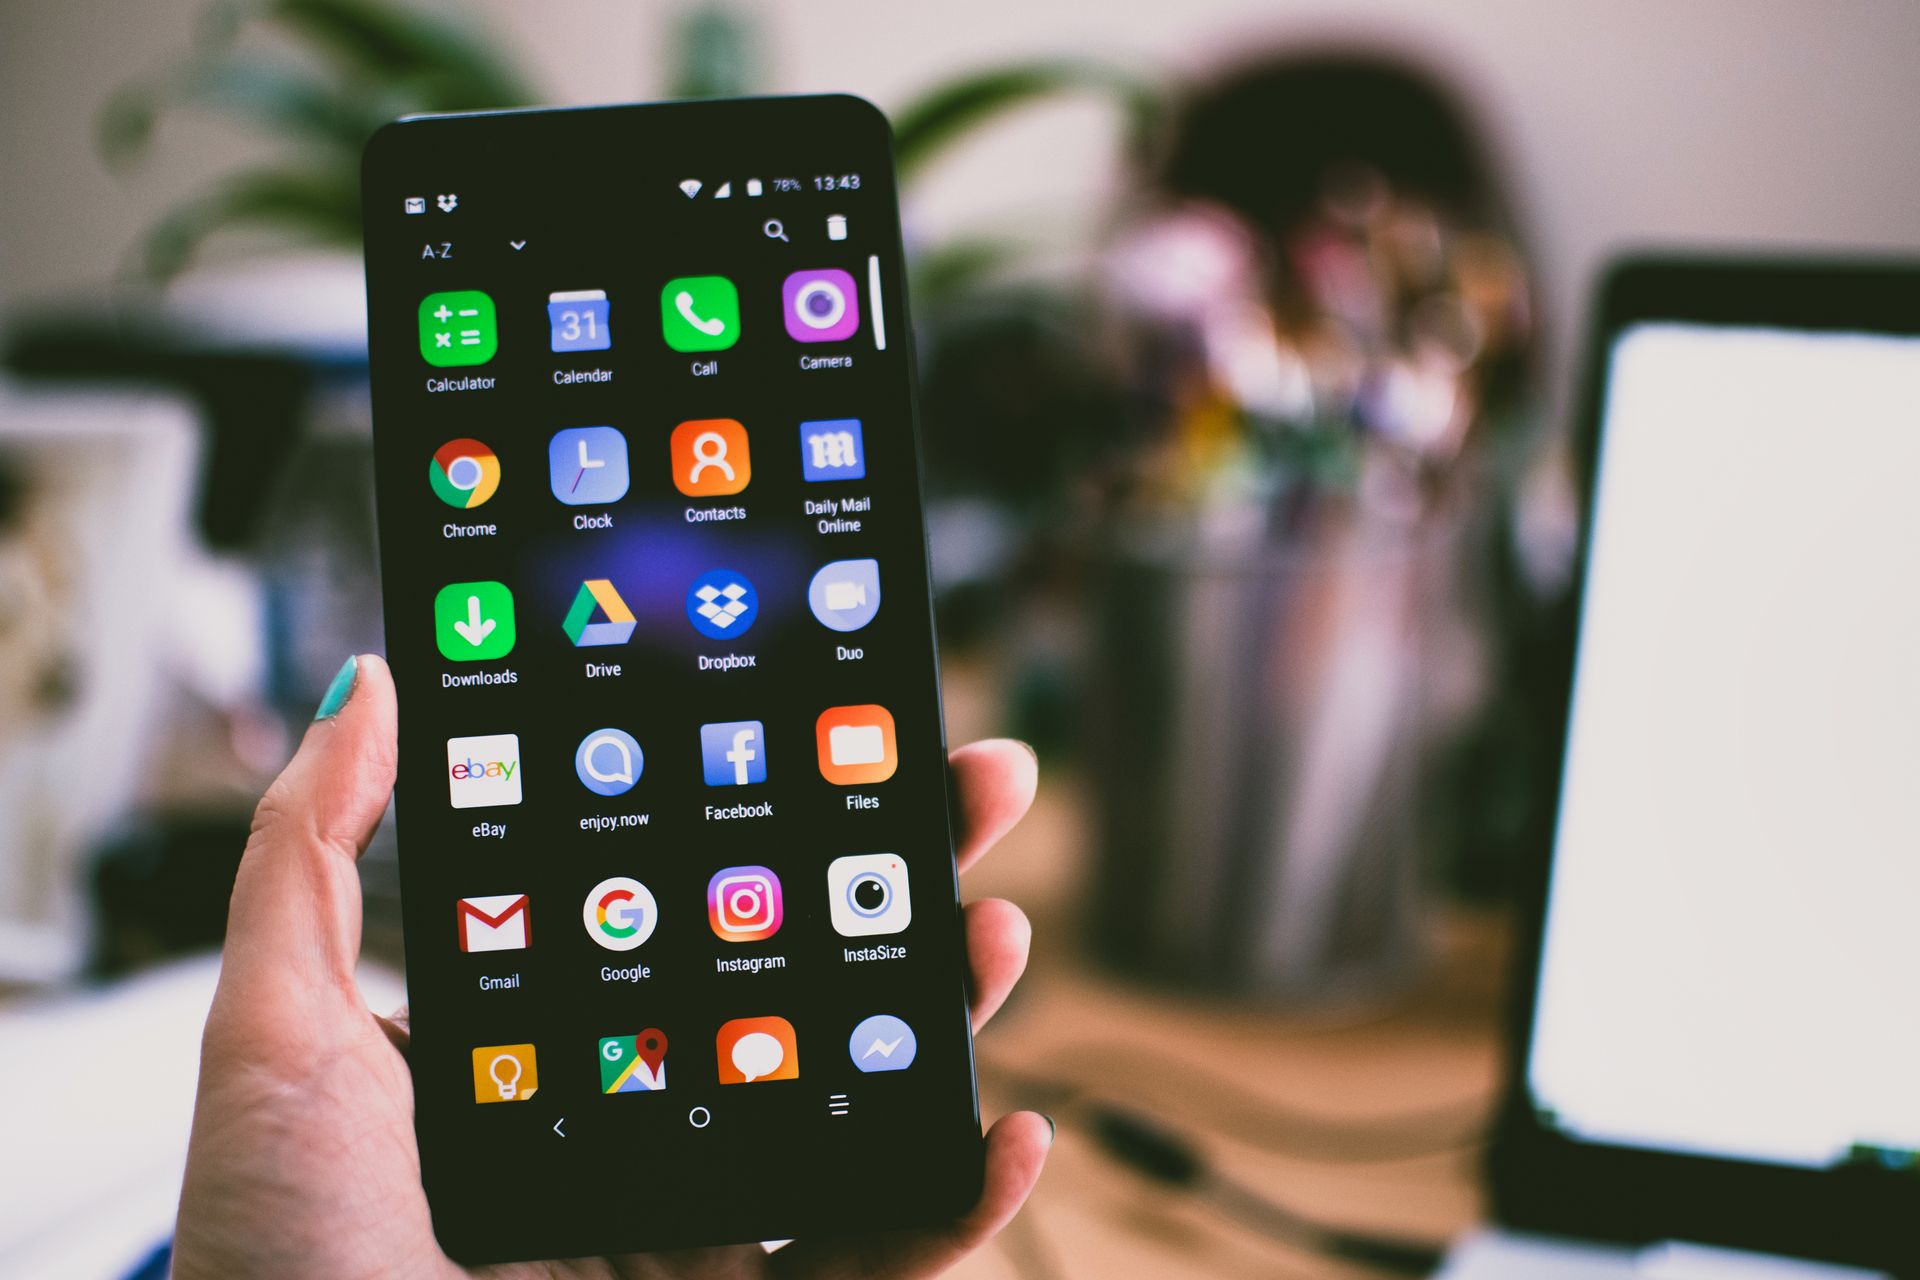
Pago móvil Suica

Comparativa de soluciones de pago

Medio de pago Rapidez Cobertura Comisiones (sin cambio) Ideal para...
Efectivo (yenes) Lenta 100% 0% Templos, mercados, ryokans
Tarjeta IC (Suica) Instantánea Urbano 0% Transporte, konbinis
Tarjeta bancaria int. Media 90% 2-3% Hoteles, grandes almacenes
PayPay (código QR) Rápido Alta 0-1% Restaurantes, vida de barrio

La estrategia ganadora: la combinación para expatriados

Para vivir tranquilamente en Japón, el enfoque híbrido es el mejor. No dependas nunca de un solo medio de pago. Esta es nuestra recomendación para gestionar tus finanzas de forma óptima:

1

Utiliza una tarjeta multidivisa (tipo Wise)

Antes incluso de salir, abre una cuenta en Wise. Puedes tener saldo en yenes, convertir tus euros al tipo de cambio real y pagar con una tarjeta física o virtual sin las comisiones exorbitantes de los bancos tradicionales. Es la herramienta imprescindible para controlar tu presupuesto.

2

Digitaliza tu tarjeta IC

Si tienes un iPhone (modelo reciente) o un smartphone Android compatible con FeliCa, añade una Suica o Pasmo directamente a tu Apple Wallet o Google Pay. Podrás recargarla con tu tarjeta Wise en unos segundos y evitar las colas en las máquinas de recarga, que a menudo solo aceptan efectivo.

3

Lleva siempre 10 000 ¥ de emergencia

Un billete de 10 000 yenes (el billete de Fukuzawa Yukichi) escondido en la funda de tu teléfono o en la cartera puede sacarte de un apuro si una máquina rechaza tu tarjeta o si acabas en un taxi algo antiguo.

Preguntas frecuentes

¿Puedo utilizar mi tarjeta bancaria francesa en todas partes?

No. Aunque los grandes establecimientos la aceptan, muchos pequeños comercios son "solo efectivo". Lleva siempre algo de efectivo.

¿PayPay funciona con una tarjeta extranjera?

Por lo general, PayPay requiere un número de teléfono japonés para registrarse. Para los turistas es difícil, pero para los residentes con una tarjeta SIM local, es imprescindible.

¿Se dejan propinas en Japón?

No. Las propinas no existen y pueden incluso percibirse como una falta de educación. El servicio está incluido en el precio indicado.

¿Cómo pago mis facturas de electricidad y gas?

Como expatriado, puedes pagarlas en el konbini con el código de barras de la factura (en efectivo) o mediante domiciliación en una cuenta bancaria japonesa.

¿Cuál es el límite habitual de retirada?

A menudo, 100 000 ¥ por retirada en los cajeros de 7-Eleven, pero depende sobre todo de los límites establecidos por tu propio banco.

¿El pago móvil sin contacto funciona como en Francia?

Japón utiliza la tecnología FeliCa. Si tu teléfono extranjero no es compatible (modelos antiguos), el NFC estándar podría no funcionar en todos los terminales.

¿Dónde encontrar los mejores tipos de cambio en Tokio?

Shinjuku cuenta con muchas pequeñas casas de cambio competitivas, pero retirar dinero en un cajero con un neobanco suele ser más ventajoso.

¿Se puede pagar en euros o dólares?

En absoluto. Solo se acepta el yen (¥).

¿Existen tarjetas prepago para turistas?

Sí, la Suica Welcome y la Pasmo Passport son válidas durante 28 días sin depósito inicial, ideales para una estancia corta.

¿Qué hago si un cajero se traga mi tarjeta?

Utiliza el teléfono interno situado junto al cajero. Si ocurre en un konbini, pide ayuda al personal. Consulta nuestra página de números de emergencia.

Consejo: activa una eSIM de Japón antes de viajar para tener datos desde la llegada.

¿Listo para tu aventura nipona?

Ahora que dominas tus finanzas, descubre cómo encontrar tu futuro hogar en el corazón del archipiélago.

Actualizado el

Entender el ecosistema de pagos en Japón

Japón presenta una convivencia única entre tradición y modernidad financiera. Aunque el Gobierno fomenta los pagos digitales, el efectivo conserva un papel central en la vida cotidiana. Esta dualidad se explica por varios factores: la excepcional seguridad del país, las comisiones de transacción todavía elevadas para algunos pequeños comerciantes y una cultura del respeto que valora el contacto físico con el dinero.

Para un expatriado o un viajero, esta realidad exige un enfoque flexible. Tendrás que alternar entre varios medios de pago según el contexto: un santuario sintoísta solo aceptará monedas, mientras que una cadena de restaurantes urbana dará prioridad al código QR. Anticipar estas situaciones evita frustraciones y retrasos.

Las zonas geográficas y sus particularidades

Tokio, Osaka y las grandes metrópolis ofrecen una amplia aceptación de los pagos electrónicos. En cambio, en cuanto te alejas hacia las prefecturas rurales o los lugares históricos, el efectivo vuelve a ser la norma. Lleva siempre suficientes billetes antes de salir de los centros urbanos.

Elegir tu tarjeta bancaria para Japón

No todas las tarjetas internacionales funcionan igual ante los cajeros y terminales japoneses. Las tarjetas Visa y Mastercard funcionan en la mayoría de los casos, pero algunos bancos franceses aplican comisiones de cambio prohibitivas, a veces superiores al 3 % por transacción. JCB, la red japonesa, ofrece una excelente cobertura local, pero sigue estando poco extendida en Europa.

Los neobancos como Wise o Revolut ofrecen tipos de cambio cercanos al tipo real del mercado, con comisiones mínimas. Antes de viajar o instalarte, compara los límites de retirada, las comisiones fijas y los tipos aplicados. Una tarjeta multidivisa te permite tener saldo en yenes y evitar conversiones repetidas.

Tipo de tarjetaComisiones de cambioLímite de retirada habitualVentajas
Banco tradicional francés2,5 à 3,5 %VariableAsistencia telefónica en francés
Neobanco (Wise, Revolut)0,5 à 1 %AltoTipo real, gestión online
Tarjeta JCB local0 %AltoMáxima aceptación en Japón

Comprueba la compatibilidad con NFC y FeliCa

Japón utiliza la tecnología FeliCa para los pagos sin contacto, diferente del NFC estándar europeo. Si tu smartphone es reciente (iPhone a partir del modelo 8, algunos Android de gama alta), será compatible. De lo contrario, tendrás que utilizar una tarjeta IC física.

Retirar yenes: dónde y cómo

No todos los cajeros automáticos (ATM) son iguales. Los 7-Eleven (7-Bank) aceptan prácticamente todas las tarjetas extranjeras, ofrecen una interfaz multilingüe y funcionan las 24 horas. Las oficinas de correos (JP Bank) también ofrecen un servicio fiable, especialmente en las zonas rurales donde no hay bancos comerciales.

Evita los cajeros situados en los aeropuertos justo después de llegar si puedes esperar: allí los tipos de cambio suelen ser menos favorables. Opta por retirar una cantidad moderada en la ciudad el primer día y luego recarga tu tarjeta IC para los gastos habituales. Las comisiones fijas por retirada incitan a sacar cantidades más grandes de una vez, pero ten siempre en cuenta la seguridad y tu presupuesto.

Límites y consejos prácticos

Los cajeros 7-Bank suelen permitir retiradas de hasta 100 000 ¥ por operación, pero tu banco puede imponer un límite inferior. Consulta tu área de cliente antes de viajar para ajustar estos límites. Si una retirada falla, prueba con una cantidad menor o cambia de cajero.

Gestionar el presupuesto diario

Una vez instalado o durante un viaje prolongado, la gestión diaria se basa en tres pilares: efectivo para imprevistos, tarjeta IC para el transporte y los pequeños gastos, y tarjeta bancaria o aplicación móvil para las cantidades más elevadas. Esta distribución limita los riesgos y optimiza las comisiones.

Para controlar tus gastos, varias aplicaciones móviles japonesas (Money Forward, Zaim) permiten escanear los recibos y categorizar automáticamente tus compras. Si eres residente, abrir una cuenta bancaria local facilita los pagos automáticos (alquiler, facturas) y da acceso a una gama más amplia de servicios financieros. Consulta nuestra guía para dominar tus finanzas en Japón y conocer los trámites para abrir una cuenta.

Calcular el presupuesto mensual

Un residente en Tokio gasta de media entre 150 000 y 250 000 ¥ al mes, según su estilo de vida y el barrio. El transporte representa una parte importante, de ahí el interés de recargar regularmente una tarjeta IC. Las compras de alimentación suelen pagarse en efectivo en los pequeños supermercados de barrio, mientras que las grandes superficies aceptan todas las tarjetas.

Pagos móviles y aplicaciones con QR

PayPay domina el mercado de los pagos móviles en Japón. La aplicación se vincula a tu cuenta bancaria japonesa o a una tarjeta de crédito y genera un código QR para pagar al instante. Le siguen Line Pay y Rakuten Pay, cada una con sus propias promociones y programas de fidelidad.

Para los residentes, el registro requiere un número de teléfono japonés y una dirección local. Los turistas de corta duración encuentran más dificultades, aunque algunas aplicaciones ofrecen ahora versiones internacionales limitadas. Una vez configurada, la aplicación permite pagar en restaurantes, konbinis, taxis e incluso en algunos distribuidores automáticos.

Seguridad y protección de datos

Las aplicaciones japonesas cumplen normas estrictas de protección de datos. Activa la autenticación de dos factores y revisa tus transacciones con regularidad. En caso de perder el teléfono, contacta inmediatamente con tu operador y bloquea la aplicación desde otro dispositivo.

Situaciones específicas y errores que conviene evitar

Algunos contextos requieren especial atención. Cada vez más taxis aceptan tarjetas, pero los conductores mayores o de zonas rurales prefieren el efectivo. Los hoteles y ryokans tradicionales suelen pedir que se pague en efectivo al final de la estancia, aunque la reserva se haya pagado por internet.

Las máquinas expendedoras de billetes (restaurantes, cines) a veces solo aceptan monedas y billetes pequeños. Lleva siempre algo de cambio contigo. Por último, las comisiones por conversión dinámica (DCC) que ofrecen algunos terminales de pago deben rechazarse siempre: elige pagar en yenes para beneficiarte del tipo de cambio de tu banco.

Fiscalidad y declaraciones para residentes

Si resides en Japón, tus ingresos mundiales pueden estar sujetos a impuestos locales según tu situación. Las operaciones con criptomonedas, por ejemplo, están sometidas a una normativa estricta. Para obtener más información, consulta nuestro artículo sobre las criptomonedas en Japón y la fiscalidad de la FSA. Del mismo modo, la fiscalidad japonesa exige declaraciones precisas: infórmate auprès de un contable local.

Preparar tu instalación financiera

Para un expatriado que se instala de forma permanente, abrir una cuenta bancaria japonesa se vuelve rápidamente indispensable. Facilita los pagos recurrentes, las transferencias locales y el acceso a servicios financieros (ahorro, crédito). Por lo general, los bancos exigen una tarjeta de residencia (zairyu card), una dirección estable y, a veces, un certificado de empleo.

Al mismo tiempo, contrata un seguro médico adecuado para cubrir tus gastos sanitarios. Nuestra guía sobre el seguro médico para expatriados en Japón detalla las opciones disponibles. Por último, si tienes previsto abandonar el país después de varios años, piensa en recuperar tu pensión japonesa: consulta nuestro artículo sobre la recuperación de la pensión nenkin.

Anticipar los trámites administrativos

La mudanza a Japón implica numerosos trámites, como registrarte en el ayuntamiento y contratar el seguro nacional de salud. Estos pasos condicionan el acceso a los servicios bancarios y financieros. Prepara tus documentos con antelación para agilizar el proceso.

Preguntas frecuentes

¿Se puede pagar en euros o dólares en los comercios japoneses?

No, en todo Japón solo se acepta el yen japonés. Ningún comercio, restaurante o servicio acepta divisas extranjeras. Ten previsto cambiar tu dinero antes de llegar o nada más llegar, utilizando un cajero compatible con tarjetas internacionales.

¿Cuáles son las comisiones reales de una retirada en un cajero de 7-Eleven?

El cajero 7-Bank generalmente no cobra comisiones fijas, pero tu banco aplica sus propias comisiones (a menudo entre 2 y 5 euros por retirada) y un tipo de cambio menos favorable. Los neobancos como Wise limitan estas comisiones a menos del 1 % del importe retirado.

¿Hay que dejar propina en un restaurante o en un taxi?

No, en Japón no existe la propina e incluso puede percibirse como algo descortés o embarazoso. El servicio siempre está incluido en el precio indicado. Si quieres expresar tu satisfacción, basta con dar las gracias.

¿Cómo puedo recargar mi tarjeta Suica si no tengo efectivo?

Las máquinas de recarga en las estaciones ya aceptan tarjetas bancarias internacionales en algunos modelos recientes. Si no, digitaliza tu Suica en un smartphone compatible y recárgala directamente mediante Apple Pay o Google Pay con tu tarjeta bancaria, sin necesidad de efectivo.

¿PayPay funciona con una cuenta bancaria extranjera?

PayPay requiere un número de teléfono japonés para completar el registro. Puedes vincular una tarjeta de crédito internacional, pero algunas funciones siguen estando limitadas. Para un uso óptimo, abre una cuenta bancaria local después de instalarte en Japón.

¿Qué hacer si rechazan mi tarjeta bancaria en un comercio?

Comprueba primero que el comercio acepta tarjetas extranjeras (busca los logotipos de Visa o Mastercard). Si el terminal la rechaza, intenta pagar en yenes en lugar de en moneda extranjera (rechaza el DCC). Como último recurso, utiliza efectivo o una tarjeta IC si el importe lo permite.

Para reservar visitas y actividades en Japón con antelación, consulta las opciones en Klook.